Seguro contra inundación · Condado de Harris
Seguro contra inundación para su casa en Houston, explicado y cotizado por un agente local.
El seguro de casa y el de inquilino no pagan por agua que sube, y una póliza nueva de inundación suele tardar 30 días en empezar. Ricardo Barcelo revisa su dirección, lo que pide su prestamista y su cobertura actual, y le cotiza inundación para la estructura, sus pertenencias o ambas.
¿Prefiere escribir? Pida una cotización de inundación
- 4.9 en Google, 265 reseñas
- Revisar su cobertura no tiene costo
- En español o inglés
- Lun a jue 9–6, vie 9–5
¿Ya es cliente y tiene un reclamo o una pregunta de pago? Vaya a servicio al cliente.
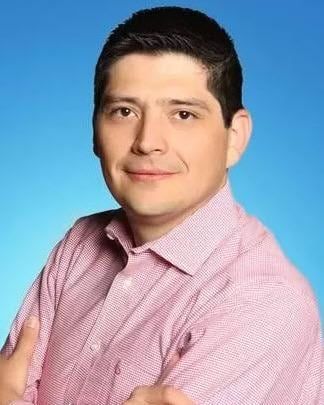
Ricardo Barcelo
Agente exclusivo de Allstate, Barcelo & Associates Insurance, Houston Heights
Datos clave
-
30 días
es la espera normal antes de que empiece una póliza nueva de inundación. No hay espera cuando se compra con el cierre o el refinanciamiento de una hipoteca.
-
Más de la mitad
de las casas que inundó el huracán Harvey estaban fuera de las zonas de inundación designadas.
Fuente: Departamento de Seguros de Texas (se abre en una pestaña nueva)
-
47.6%
de los dólares pagados por reclamos de inundación en el condado de Harris fue a propiedades fuera de la zona de alto riesgo, según nuestro análisis de 170,843 registros de FEMA.
Por qué la inundación es otra póliza
Quién paga depende de dónde vino el agua.
Las aseguradoras clasifican el daño por agua según su origen. Ese detalle decide si un reclamo va a su póliza de casa o a una póliza de inundación, así que conviene saberlo antes de una tormenta y no después.
| Qué pasó | Póliza de casa | Póliza de inundación |
|---|---|---|
| El agua de un bayou, la calle o el patio sube y entra a la casa | No cubre | Cubre |
| La marejada ciclónica mete agua a la casa | No cubre | Cubre |
| El viento daña el techo y entra la lluvia | Normalmente cubre, después del deducible de viento y granizo | No cubre |
| Se revienta una tubería dentro de la casa | Normalmente cubre | No cubre |
| Se regresa el drenaje o la alcantarilla | A menudo solo con un endoso opcional de retroceso de agua | Solo cuando la inundación lo causa directamente |
Es una guía general, no el texto de una póliza. Su póliza es la que decide, y Ricardo puede leerla con usted.
Qué cubre una póliza de inundación
La estructura, sus pertenencias o ambas.
El seguro federal de inundación tiene dos partes, cada una con su propio límite y su propio deducible. Los propietarios normalmente quieren las dos. Los inquilinos solo necesitan la segunda.
-
Estructura
Hasta $250,000
La casa en sí
Cimientos, paredes y pisos, sistemas eléctrico y de plomería, calefacción y calentador de agua, electrodomésticos empotrados, y alfombras y gabinetes instalados de forma permanente.
-
Contenido
Hasta $100,000
Lo que tiene adentro
Muebles, ropa, aparatos electrónicos y electrodomésticos portátiles como lavadora y secadora. Se compra por separado, así que es fácil quedarse sin él sin darse cuenta.
-
Por encima del límite
Inundación privada o de exceso
Cuando reconstruir cuesta más
Si reconstruir su casa costaría más de $250,000, una cobertura privada o de exceso puede ir encima de la póliza federal. Ricardo le puede mostrar dónde empieza esa diferencia.
Revise su código postal
Vea el historial de reclamos de inundación de su código postal.
La zona de inundación dice cómo se cotiza una propiedad, no qué tan seguido se ha inundado su vecindario. Escriba un código postal del condado de Harris para ver el registro de reclamos de FEMA.
Reclamos del NFIP en OpenFEMA, todos los años registrados, 136 códigos postales del condado de Harris con al menos 25 reclamos pagados. Abrir la búsqueda completa por código postal
Herramientas gratis de inundación
Resuelva usted mismo su próxima pregunta sobre inundación.
Cada herramienta es gratis, no pide cuenta y termina con una forma de comunicarse con la oficina si prefiere hablarlo.
¿Qué tan riesgosa es mi dirección?
¿Cuánta cobertura necesito?
Empiece donde está
Cuatro razones por las que los hogares de Houston llaman por inundación.
-
Compra o refinanciamiento
Su prestamista pide seguro contra inundación.
Envíe la carta del prestamista y la fecha de cierre. Una póliza comprada con el préstamo no tiene la espera de 30 días, así que importa coordinarla con el cierre.
Envíe la carta del prestamista -
Fuera de la zona de alto riesgo
Su mapa dice Zona X.
Zona X significa riesgo moderado a bajo, no cero riesgo, y normalmente el prestamista no exige póliza ahí. Pregunte cuánto costaría la cobertura en su dirección antes de decidir no comprarla.
Llame por su dirección -
Inquilinos
Renta y sus cosas no están cubiertas.
El seguro de inquilino excluye la inundación. Una póliza de inundación solo para contenido protege lo que usted tiene, hasta $100,000, en cualquier piso.
Envíe la dirección de su renta -
Ya tiene póliza
Tiene inundación, pero no ha revisado los límites.
Los límites de estructura y contenido, los deducibles y la fecha de renovación merecen otra mirada, sobre todo después de una remodelación o si subió el costo de reconstrucción.
Llame para revisar sus límites
Cómo funciona
De su dirección a una decisión en tres pasos.
-
Envíe su dirección
Llame, o mande por texto la dirección de la propiedad. Si los tiene, agregue la carta del prestamista o su póliza actual; una foto con el teléfono sirve.
-
La revisan juntos
Ricardo repasa la zona y el historial de reclamos, lo que exige su prestamista, las opciones de estructura y contenido, los deducibles y la fecha en que empezaría la cobertura.
-
Decida
Si sigue adelante, la cobertura empieza después del período de espera, o en el cierre si la compra con su hipoteca. Si prefiere pensarlo, también está bien.
Útil tener a la mano
- La dirección de la propiedad y si es dueño o renta
- La carta del prestamista o del escrow y la fecha de cierre, si está comprando
- La página de declaraciones de su seguro de inundación o de casa actual
- Un certificado de elevación, si ya tiene uno (no hace falta para empezar)
Por qué Ricardo
Un agente local para inundación, casa y auto.
-
Explicado antes de comprar
Ricardo le explica qué paga una póliza de inundación, y qué no, antes de que usted decida.
-
Junto con su casa y su auto
Las preguntas de inundación, casa y auto se pueden ver en una sola conversación, con una oficina que ve el panorama completo.
-
En español o inglés
Las cartas del prestamista y las páginas de la póliza se leen en el idioma en que llegaron y se explican en el que usted prefiera.
-
Una oficina que puede visitar
1235 North Loop W, dentro del edificio de Telemundo, junto a la 610. La mayoría de las revisiones se hacen por teléfono o texto.
Preguntas
Preguntas sobre seguro contra inundación que los hogares de Houston hacen primero.
Actualizado el .
¿El seguro de casa cubre inundaciones en Houston?
No. Las pólizas estándar de casa y de inquilino excluyen los daños por inundación, incluida el agua que sube por tormentas, bayous y marejada ciclónica. La cobertura de inundación es una póliza aparte, con sus propios límites y deducibles.
¿Cuánto tarda en empezar el seguro contra inundación?
Una póliza federal nueva normalmente entra en vigor 30 días después de la compra. No hay espera cuando se compra al obtener, aumentar, extender o renovar una hipoteca, y la espera es de un día cuando una actualización del mapa pone la propiedad por primera vez en una zona de alto riesgo y usted compra dentro de los 12 meses siguientes.
¿Necesito seguro contra inundación si no estoy en una zona de inundación?
Fuera de la zona de alto riesgo el prestamista normalmente no lo exige, pero eso no significa que esté a salvo. Más de la mitad de las casas que inundó Harvey estaban fuera de las zonas de inundación designadas, y en nuestro análisis de 170,843 reclamos del condado de Harris, el 47.6% de los dólares pagados fue a propiedades fuera de la zona de alto riesgo.
¿Cuánto seguro contra inundación puedo comprar?
El Programa Nacional de Seguro contra Inundaciones cubre hasta $250,000 para la estructura de una casa y hasta $100,000 para su contenido, que se compran por separado. Si reconstruir costaría más, se puede agregar encima una cobertura privada o de exceso.
¿Los inquilinos de Houston pueden comprar seguro contra inundación?
Sí. Los inquilinos pueden asegurar sus pertenencias contra inundación, hasta $100,000 por medio del Programa Nacional de Seguro contra Inundaciones. Una póliza estándar de inquilino excluye los daños por inundación.
¿Puedo revisar la inundación junto con mi seguro de casa y de auto?
Sí. La oficina de Houston puede revisar casa, auto e inundación en una sola conversación, para que cada póliza tenga el tamaño correcto y nada quede entre una y otra.
¿La revisión puede ser en español?
Sí. Ricardo y la oficina de Houston hacen toda la revisión en español o en inglés, incluidos los documentos de su prestamista.
Antes de necesitarlo
Pida que revisen su dirección de Houston para inundación.
Llame, o mande la dirección por texto. La oficina de Ricardo le dirá cuánto costaría la cobertura de inundación en esa dirección, qué pagaría y la fecha en que empezaría.
Barcelo & Associates Insurance
1235 North Loop W, Ste 1010Houston, TX 77008
Dentro del edificio de Telemundo, North Loop West
- Lun a jue
- 9 a. m. a 6 p. m.
- Viernes
- 9 a. m. a 5 p. m.
¿Prefiere escribir en vez de llamar? Pida su cotización aquí.
Dos pasos cortos. La oficina de Houston le contesta en horario de oficina, por el medio que usted elija. Si tiene prisa, llamar sigue siendo lo más rápido.
Un agente con licencia revisa cada solicitud. Este formulario no cotiza precios ni confirma cobertura.
De dónde vienen estos datos.
Cada punto se puede verificar en la fuente original. Enlaces confirmados el .
- Comprar una póliza de inundación FloodSmart (FEMA)
Cómo se compran las pólizas del NFIP, qué incluyen las coberturas de estructura y contenidos, y el periodo de espera estándar.
- Seguro contra inundación Texas Department of Insurance
Guía para consumidores de Texas sobre cobertura de inundación, incluido que las pólizas estándar de casa e inquilinos excluyen la inundación.
- ¿Cuál es mi riesgo de inundación? FloodSmart (FEMA)
Las categorías de riesgo por zona y el dato de FEMA de que entre 2014 y 2024 casi un tercio (29%) de los reclamos del NFIP vino de fuera de las zonas de alto riesgo.
- Conjunto de datos OpenFEMA: reclamos del NFIP (v3) FEMA
El conjunto de datos de reclamos detrás del análisis de reclamos del condado de Harris de este sitio.
Notas importantes sobre la cobertura
- Esta página es educativa. No reemplaza una póliza, una cotización ni una revisión con un agente con licencia.
- Los nombres de productos y la disponibilidad pueden variar según la compañía y los requisitos de suscripción.
- La cobertura se basa en las selecciones realizadas y está sujeta a términos, condiciones, disponibilidad y requisitos.
- La frecuencia de mensajes de texto puede variar. Podrían aplicar cargos por mensajes y datos. El consentimiento no es condición de compra.