Seguro de casa · Houston
Seguro de casa en Houston, revisado línea por línea por un agente local.
¿Subió la renovación, se acerca la fecha de cierre o el techo ya tiene años? Ricardo Barcelo revisa su póliza con usted (límite de vivienda, deducible de viento y granizo, cobertura del techo y responsabilidad) y le cotiza casa y auto juntos cuando eso le conviene.
¿Prefiere escribir? Pida una cotización de casa
- 4.9 en Google, 265 reseñas
- Revisar su cobertura no tiene costo
- En español o inglés
- Lun a jue 9–6, vie 9–5
¿Ya es cliente y tiene un reclamo o una pregunta de pago? Vaya a servicio al cliente.
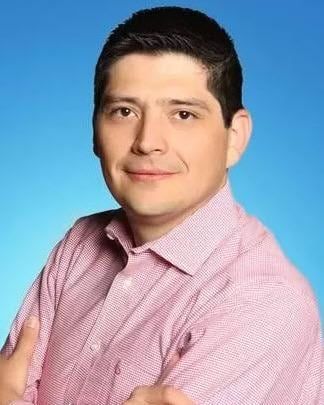
Ricardo Barcelo
Agente exclusivo de Allstate, Barcelo & Associates Insurance, Houston Heights
Datos clave
-
1% a 5%
es el rango normal del deducible de viento y granizo en Texas, calculado como porcentaje de su cobertura de vivienda. El 2% de $300,000 son $6,000.
-
80%
del costo de reemplazo es lo mínimo por lo que la mayoría de las aseguradoras le deja asegurar su casa. Algunas exigen el 100%.
Fuente: Departamento de Seguros de Texas (se abre en una pestaña nueva)
-
No incluido
Un seguro de casa estándar no cubre inundaciones. Es una póliza aparte y normalmente tarda 30 días en empezar.
Su página de declaraciones
Cuatro líneas que deciden cuánto paga un reclamo.
La página de declaraciones es la hoja de resumen al principio de su póliza. Casi todo lo que importa en un reclamo en Houston se reduce a estas cuatro líneas, y Ricardo las revisa una por una con usted.
-
Cobertura de vivienda (Cobertura A)
Lo que costaría reconstruir su casa. No es lo mismo que lo que pagó por ella ni lo que valdría al venderla.
Revise: ¿El límite se acerca al costo de reconstrucción de hoy, incluidas las remodelaciones?
-
Deducible de viento y granizo
Normalmente es un porcentaje de la Cobertura A, no una cantidad fija. Es lo que usted paga primero en un reclamo por granizo o viento.
Revise: ¿Cuánto es ese porcentaje en dólares, y podría pagarlo después de una tormenta?
-
Cobertura del techo
El costo de reemplazo paga un techo nuevo a precios de hoy. El valor real en efectivo descuenta la edad, así que un techo viejo puede recibir mucho menos.
Revise: ¿Su póliza paga el techo a costo de reemplazo o a valor real en efectivo?
-
Responsabilidad y pérdida de uso
La responsabilidad cubre lesiones o daños de los que usted sea responsable. La pérdida de uso paga dónde vivir mientras reparan la casa.
Revise: ¿Las dos son suficientes para su familia y para una reparación larga?
Según la guía de seguro de casa del Departamento de Seguros de Texas, el costo de reemplazo pagaría un techo nuevo a precios de hoy.
Haga la cuenta
¿Cuánto le costaría su deducible de viento y granizo?
Escriba la cobertura de vivienda de su página de declaraciones y elija su deducible. No se guarda ni se envía nada.
Usted pagaría los primeros $6,000 de un reclamo cubierto por viento o granizo.
| Deducible | Usted paga primero |
|---|---|
| 1% | $3,000 |
| 2% | $6,000 |
| 3% | $9,000 |
| 5% | $15,000 |
Un porcentaje más bajo normalmente significa una prima más alta; esto no calcula primas. Abrir la calculadora completa de deducible por tormenta
Ricardo puede revisarlo con su propia página de declaraciones.
Lea las exclusiones
Lo que una póliza de casa estándar normalmente deja fuera.
Las exclusiones son de donde salen la mayoría de las sorpresas en un reclamo. Estas son las comunes en Texas y lo que puede hacer con cada una.
| Normalmente excluido | Qué significa | Qué puede hacer |
|---|---|---|
| Inundación | No cubre el agua que sube por tormentas, bayous o marejada. | Compre una póliza de inundación aparte, de preferencia más de 30 días antes de necesitarla. |
| Desgaste | Daños por edad o falta de mantenimiento, como un techo que simplemente se gastó. | Sepa la edad de su techo y haga las reparaciones a tiempo. |
| Movimiento de tierra | Terremotos y movimiento del suelo. | Pregunte si se puede agregar cobertura para daños a los cimientos o la losa. |
| Moho | La remoción de moho, salvo que venga de una pérdida cubierta. | Arregle las fugas rápido y reporte enseguida el daño por agua cubierto. |
La sección de exclusiones de su póliza tiene la última palabra. Ricardo puede leerla con usted. Revise su seguro contra inundación
Casa y auto juntos
¿Una casa y dos carros? Revíselos en una sola conversación.
Juntar casa y auto puede calificar para un descuento por varias pólizas. Ricardo compara el total de las dos pólizas y la cobertura de cada una, para que un descuento nunca esconda una póliza de casa más débil.
- Una revisión para la casa y cada vehículo
- El costo total comparado, no solo una factura
- La cobertura revisada línea por línea en las dos
Empiece donde está
Lo que normalmente trae a los propietarios de Houston.
-
Cierre de compra
Su prestamista pide prueba de seguro.
Envíe la dirección de la propiedad, la fecha de cierre y los requisitos del prestamista. Ricardo prepara la cobertura y los papeles que pide su prestamista.
Envíe los datos del cierre -
Renovación
Su renovación subió y no sabe por qué.
Mande una foto de la renovación por texto. Ricardo la compara con la póliza del año pasado: límites, deducibles y qué cambió de verdad.
Envíe su renovación -
Techo con años
Su techo ya tiene años o tuvo un reclamo.
La edad del techo puede cambiar cómo se paga un reclamo del techo. Averigüe si el suyo es a costo de reemplazo o a valor real en efectivo antes de la próxima granizada.
Llame por su techo -
Comparar compañías
Quiere ver cómo se compara su póliza actual.
Traiga su página de declaraciones para que la cotización iguale su cobertura actual línea por línea, en vez de comparar dos precios de dos pólizas distintas.
Llame para comparar
Cómo funciona
De su póliza a una respuesta clara en tres pasos.
-
Envíe lo que tenga
Llame, o mande por texto una foto de su página de declaraciones o de la renovación. ¿Está comprando? Envíe la dirección y la fecha de cierre.
-
La revisan juntos
Ricardo repasa el límite de vivienda, los deducibles, la cobertura del techo, la responsabilidad y lo que necesite su prestamista, y cotiza casa y auto juntos si tiene sentido.
-
Decida
Elija su cobertura con los números enfrente. Si está comprando, la oficina le envía a su prestamista lo que necesita antes del cierre.
Útil tener a la mano
- La dirección de la propiedad, el año de construcción y los pies cuadrados aproximados
- Su página de declaraciones actual o el aviso de renovación
- La edad del techo y cualquier mejora al techo, la plomería, la electricidad o el aire acondicionado
- La fecha de cierre y los datos del prestamista, si está comprando
- Sus vehículos y conductores, si quiere revisar casa y auto juntos
Por qué Ricardo
Un agente local para su casa, sus carros y su seguro de inundación.
-
Su póliza, línea por línea
Ricardo le explica en persona cada línea de la póliza, para que sepa qué pagaría un reclamo antes de necesitarlo.
-
Casa y auto en un solo lugar
Una oficina para la casa y cada vehículo, comparando el total en vez de una factura a la vez.
-
En español o inglés
Requisitos del prestamista, avisos de escrow y términos de la póliza explicados en el idioma que usted prefiera.
-
Una oficina que puede visitar
1235 North Loop W, dentro del edificio de Telemundo, junto a la 610. La mayoría de las revisiones se hacen por teléfono o texto.
Preguntas
Preguntas sobre seguro de casa que los propietarios de Houston hacen primero.
Actualizado el .
¿Cuánto seguro de casa necesito en Houston?
Suficiente cobertura de vivienda para reconstruir la casa a los costos de hoy, que no es lo mismo que su valor en el mercado. La mayoría de las aseguradoras exige asegurar al menos el 80% del costo de reemplazo, y algunas exigen el 100%. Ricardo puede revisar con usted la cifra de su página de declaraciones.
¿Qué es el deducible de viento y granizo?
En Texas normalmente es un porcentaje de su cobertura de vivienda, a menudo 1%, 2%, 3% o 5%. Con $300,000 de cobertura de vivienda, un deducible del 2% significa que usted paga los primeros $6,000 de un reclamo cubierto por viento o granizo.
¿El seguro de casa cubre inundaciones?
No. Los daños por inundación están excluidos de las pólizas de casa estándar. La cobertura de inundación es una póliza aparte, y una nueva normalmente tarda 30 días en empezar.
¿La edad de mi techo afecta mi cobertura?
Puede afectarla. Algunas pólizas pagan los reclamos del techo a valor real en efectivo, que descuenta la edad, en vez de a costo de reemplazo. Conviene revisar cuál usa la suya antes de la temporada de tormentas.
¿Me pueden ayudar si mi prestamista pide prueba de seguro antes del cierre?
Sí. Envíe la dirección de la propiedad, la fecha de cierre y los requisitos del prestamista, y la oficina prepara la cobertura y los papeles que pide su prestamista.
¿Juntar casa y auto baja mi precio?
Puede calificar para un descuento por varias pólizas, pero no hay garantía. El precio depende de la casa, los vehículos, los conductores y la cobertura que elija. Ricardo compara el total para que usted decida.
¿Hay ayuda en español para propietarios?
Sí. Compradores y propietarios pueden revisar en español los requisitos del prestamista, los avisos de escrow y los términos de la póliza, leyendo los documentos en el idioma en que llegaron.
Cuando usted quiera
Pida que revise su póliza de casa alguien que se la explica.
Llame, o mande por texto una foto de su página de declaraciones o de la renovación. La oficina de Ricardo en Houston revisará lo que tiene, lo que le falta y cómo se vería una cotización de casa y auto.
Barcelo & Associates Insurance
1235 North Loop W, Ste 1010Houston, TX 77008
Dentro del edificio de Telemundo, North Loop West
- Lun a jue
- 9 a. m. a 6 p. m.
- Viernes
- 9 a. m. a 5 p. m.
¿Prefiere escribir en vez de llamar? Pida su cotización aquí.
Dos pasos cortos. La oficina de Houston le contesta en horario de oficina, por el medio que usted elija. Si tiene prisa, llamar sigue siendo lo más rápido.
Un agente con licencia revisa cada solicitud. Este formulario no cotiza precios ni confirma cobertura.
De dónde vienen estos datos.
Cada punto se puede verificar en la fuente original. Enlaces confirmados el .
- Guía de seguro de casa Texas Department of Insurance
Lo que las pólizas de casa estándar de Texas suelen excluir (inundación, movimiento de tierra, desgaste, casi todo el moho), costo de reemplazo frente a valor real en efectivo para un techo, y asegurar la casa por al menos el 80% de su costo de reemplazo.
- Seguro contra inundación Texas Department of Insurance
Guía para consumidores de Texas sobre cobertura de inundación, incluido que las pólizas estándar de casa e inquilinos excluyen la inundación.
Notas importantes sobre la cobertura
- Esta página es educativa. No reemplaza una póliza, una cotización ni una revisión con un agente con licencia.
- Los nombres de productos y la disponibilidad pueden variar según la compañía y los requisitos de suscripción.
- La cobertura se basa en las selecciones realizadas y está sujeta a términos, condiciones, disponibilidad y requisitos.
- La frecuencia de mensajes de texto puede variar. Podrían aplicar cargos por mensajes y datos. El consentimiento no es condición de compra.